หน้าเว็บ

วันอาทิตย์ที่ 24 พฤศจิกายน พ.ศ. 2556

เรียนรู้ลงทุนกับ ก.ล.ต. :: กระทบไหล่ LTF


 LTF (Long Term Equity Fund) หรือ “กองทุนรวมหุ้นระยะยาว” เป็นกองทุนรวมที่เน้นลงทุนในหุ้น
ระยะยาว ไม่น้อยกว่า 65% ของมูลค่าทรัพย์สินสุทธิของกองทุน โดยผู้ลงทุนใน LTF จะได้รับสิทธิประโยชน์ทางภาษีเพื่อเป็นแรงจูงใจในการลงทุน เมื่อลงทุนแล้วต้องถือหน่วยลงทุนไว้ไม่น้อยกว่า 5 ปีปฏิทิน โดยอาจมีการจ่ายเงินปันผล หรือไม่มีการจ่ายเงินปันผลคืนให้แก่ผู้ลงทุนก็ได้ ขึ้นอยู่กับรายละเอียดนโยบายการลงทุนของ LTF กองนั้นๆ

เงื่อนไขการลงทุน
การลงทุน LTF เพื่อให้ได้รับสิทธิประโยชน์ทางภาษี มีเงื่อนไขว่า ต้องซื้อและถือหน่วยลงทุนของ LTF
ไว้ไม่น้อยกว่า 5 ปีปฏิทิน โดยนับแยกกันไปในแต่ละก้อนเงินที่ลงทุน และไม่จำเป็นต้องลงทุนอย่างต่อเนื่องทุกปี เช่น เงินลงทุนแต่ละยอดที่ซื้อในปี 2549 จะครบเงื่อนไขตั้งแต่เดือนมกราคม 2553 เป็นต้นไป และส่วนที่ลงทุนในปี 2550 จะครบเงื่อนไขตั้งแต่เดือนมกราคม 2554  เป็นต้นไป ทั้งนี้ เงินลงทุนใน LTF จะต้องลงทุนภายในปี 2559


 สิทธิประโยชน์ทางภาษี
หากปฏิบัติตามเงื่อนไขการลงทุน ผู้ลงทุนใน LTF จะได้รับสิทธิประโยชน์ทางภาษีถึง 2 ทางด้วยกัน คือ

1)      เงินลงทุนในกองทุน LTF สามารถนำมาหักลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 15% ของ
เงินได้ในปีภาษีนั้น แต่ต้องไม่เกิน 500,000 บาท

           2)  กำไรที่ได้จากการขายคืนหน่วยลงทุน (Capital Gain) ได้รับการยกเว้นภาษีเงินได้ แต่หากมีการลงทุนเกิน 15% ของเงินได้ หรือเกิน 500,000 บาท เมื่อขายคืนหน่วยลงทุนแล้วมีกำไร ผู้ลงทุนจะต้องนำกำไรที่ได้จากการขายคืนหน่วยลงทุน (Capital Gain) นับเฉพาะเงินลงทุนส่วนที่เกิน ไปรวมคำนวณเพื่อเสียภาษีเงินได้บุคคลธรรมดาด้วย

หากขายคืนหน่วยลงทุนก่อนครบกำหนด 5 ปีปฏิทิน ถือว่าผิดเงื่อนไขการลงทุน ผู้ลงทุนจะไม่ได้รับสิทธิประโยชน์ทางภาษีอีกต่อไป และต้องคืนเงินภาษีที่ได้รับยกเว้นไป พร้อมเงินเพิ่มในอัตรา 1.5% ต่อเดือน ทันทีที่ผิดเงื่อนไข  และต้องเสียภาษีสำหรับกำไรที่ได้จากการขายคืนหน่วยลงทุน (Capital Gain) ภายในเดือนมีนาคมของปีถัดจากปีที่ผิดเงื่อนไข

สรุป :  การลงทุน LTF เหมาะกับผู้ลงทุนที่สามารถยอมรับความเสี่ยงจากการลงทุนได้ในระดับสูง เนื่องจากเป็นการลงทุนในหุ้น  และพร้อมที่จะลงทุนในระยะยาว ไม่ต่ำกว่า 5 ปี ที่สำคัญผู้ลงทุนควรจัดสรรเงินมาลงทุน โดยคำนึงถึงหลักการกระจายความเสี่ยง (Asset Allocation)   มิใช่นำเงินลงทุนทั้งหมดที่มีมาลงทุนใน LTF เพียงอย่างเดียว และหลังจากตัดสินใจลงทุนใน LTF แล้ว ก็ไม่ควรทำผิดเงื่อนไขนะคะ ระวังจะเป็นเหมือนเม่าในตอนนี้....


วันอาทิตย์ที่ 10 พฤศจิกายน พ.ศ. 2556

เรียนรู้ลงทุนกับ ก.ล.ต. :: สุขสบายยามบั้นปลายกับ RMF

   ช่วงปลายปี เป็นช่วงที่บุคคลธรรมดาอย่างเราๆ ท่านๆ จะหาวิธีใช้สิทธิ์ในการลดหย่อนภาษี ซึ่งการลงทุนใน  RMF (Retirement Mutual Fund) หรือ “กองทุนรวมเพื่อการเลี้ยงชีพ” ก็เป็นทางเลือกหนึ่งในการลดหย่อนภาษี และเหมาะสำหรับผู้ที่ต้องการออมเงินเพื่อการเกษียณ โดยเฉพาะอย่างยิ่งคนที่ยังไม่มีสวัสดิการออมเงินเพื่อวัยเกษียณรองรับ เช่น คนที่ไม่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ หรือกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) เป็นต้น รวมถึงผู้ที่มีสวัสดิการ แต่ต้องการที่จะออมเพิ่มเติมให้มากขึ้น
 
เนื่องจากการลงทุน RMF มีระยะเวลาที่ค่อนข้างยาวนาน กองทุน RMF จึงมีนโยบายการลงทุนให้เลือกหลากหลายเหมือนกองทุนรวมทั่วไป ตั้งแต่กองทุนที่มีระดับความเสี่ยงต่ำ เน้นลงทุนในตราสารหนี้ ไปจนถึงกองทุนที่มีระดับความเสี่ยงสูง เน้นลงทุนในตราสารทุน (หุ้น) หรือ สินทรัพย์ทางเลือก เช่น ทองคำ

การลงทุน RMF เพื่อให้ได้รับสิทธิประโยชน์ทางภาษี มีเงื่อนไขดังนี้
- เริ่มลงทุนแล้ว ต้องลงทุนอย่างต่อเนื่อง โดยซื้อหน่วยลงทุนของ RMF ไม่น้อยกว่าปีละ 1 ครั้ง
- ลงทุนขั้นต่ำ 3% ของเงินได้ในแต่ละปี หรือ 5,000 บาท (แล้วแต่จำนวนใดจะต่ำกว่า)
- ต้องไม่ระงับการซื้อหน่วยลงทุนเกินกว่า 1 ปี ติดต่อกัน
- ลงทุนและถือหน่วยลงทุนจนผู้ลงทุนอายุครบ 55 ปี และลงทุนมาไม่น้อยกว่า 5 ปี นับตั้งแต่วันที่ซื้อหน่วยลงทุนครั้งแรก (การนับ 5 ปี ให้นับเฉพาะปีที่มีการซื้อหน่วยลงทุนเท่านั้น)
 
หากทำตามเงื่อนไขได้ จะได้สิทธิ์ประโยชน์ทางภาษีถึง 2 เด้ง คือ
1. เงินลงทุนใน RMF สามารถนำมาหักลดหย่อนภาษีได้ตามที่จ่ายจริง
2. กำไรที่ได้จากการขายคืนหน่วยลงทุน (Capital Gain) ได้รับการยกเว้นภาษี
 
แต่ในกรณีผิดเงื่อนไขการลงทุน
- กรณีที่ลงทุนไม่ถึง 5 ปี 
1.ต้องคืนเงินภาษีที่ได้รับยกเว้นในช่วง 5 ปีย้อนหลัง (นับตามปีปฏิทิน) ภายในเดือนมีนาคมของปีถัดจากปีที่ผิดเงื่อนไข
2. ต้องเสียภาษี capital gain ภายในเดือนมีนาคมของปีถัดจากปีที่ขายคืน
-กรณีที่ลงทุนตั้งแต่ 5 ปีขึ้นไป
1. ต้องคืนเงินภาษีที่ได้รับยกเว้นไปในช่วง 5 ปีย้อนหลัง (นับตามปีปฏิทิน) ภายในเดือนมีนาคมของปีถัดจากปีที่ผิดเงื่อนไข
 
สรุปง่ายๆ ก็คือ ถ้าเริ่มซื้อ RMF ไปแล้ว และกลัวผิดเงื่อนไข (เพราะเงื่อนไขยุบยับมาก) ก็ควรจะตั้งเวลาให้ตัวเองซื้อทุกต้นปีไปเลย ปีละ 5000 บาท เพื่อกันลืม และถ้าจะซื้อเพิ่มก็ค่อยซื้ออีกทีภายหลัง เพราะถ้าผิดเงื่อนไขการลงทุนต้องคืนภาษียาวเลยนะคะ เกิดเผลอเรอขึ้นมาจะน้ำตาตกเหมือนเม่า T^T


วันอาทิตย์ที่ 27 ตุลาคม พ.ศ. 2556

เรียนรู้ลงทุนกับ ก.ล.ต. :: กองทุนไหนที่ใช่เรา

คำถามสุดคลาสสิคของผู้ที่คิดจะเริ่มลงทุนในกองทุนรวมคือ "ซื้อกองไหนดี ?"

บ่อยครั้ง เรามักจะถามเพื่อนๆ ที่ลงทุนอยู่ก่อนแล้ว (ขนาดอิฉันเองยังมีคนมาถามเลยนะเนี่ย ไม่แน่ใจว่าเขามีความคาดหวังอะไรจากเม่า หรือเขาอาจไม่รู้ก็ได้ว่าเราเป็นเม่า) ถ้าเจอเพื่อนไม่ดี เพื่อนอาจจะแกล้งบอกกองห่วยๆ มาให้เรา  แต่ถึงจะได้เพื่อนดี ที่รักและหวังดีต่อเราจริงๆ ก็เถอะ ก็ไม่ควรลอกกองทุนเพื่อนอยู่ดี เพราะแต่ละคนรับความเสี่ยงได้ไม่เท่ากัน การลอกกองทุนเพื่อน เป็นสิ่งต้องห้ามพอๆ กับการยืมชุดชั้นในเพื่อนมาใส่ เพราะยากมากที่ไซส์จะเท่ากัน ใส่ไปก็ไม่สบายตัว เผลอๆ เสียทรง เราจึงควรหากองทุนที่เหมาะกับตัวเองดีกว่า

กองทุนรวมแต่ละประเภทมีระดับความเสี่ยงและผลตอบแทน(ที่คาดว่าจะได้รับ)ต่างกัน ซึ่งความเสี่ยงของแต่ละกองทุน ขึ้นอยู่กับว่ากองทุนนั้นนำเงินไปลงทุนในอะไร ดังนั้น ก่อนตัดสินใจลงทุนในกองทุนรวม เราจะต้องทำแบบประเมิน Suitability Test  เพราะจะทำให้รู้ว่าความสามารถรับความเสี่ยงได้มากน้อยแค่ไหน และรู้ว่าเหมาะกับการลงทุนในกองทุนรวมแบบไหน (ซึ่งสมัยนี้ ตอนไปซื้อเขาจะบังคับให้ทำอยู่แล้ว แม้เราจะขี้เกียจทำก็ตาม และถ้าซื้อกองทุนที่เกินความเสี่ยงที่รับได้ ต้องเซ็นต์ยินยอมด้วย)
กองทุนรวมมีนโยบายการลงทุนเป็นสิบ ๆ แบบ ต้องแน่ใจว่ากองทุนที่กำลังจะเลือกตรงใจเราจริงๆ

- ถ้าต้องการผลตอบแทนค่อนข้างสูง และรับความเสี่ยงได้สูง แนะนำกองทุนรวมหุ้น ซึ่ง บลจ. แต่ละแห่งอาจมีจุดขายแตกต่างกันไป บางกองทุนลงทุนในหุ้นเต็มที่ตลอดเวลา บางกองทุนลงทุนเฉพาะหุ้นบริษัทใหญ่ๆ 50 อันดับแรก 30 อันดับแรก บางกองทุนเน้นลงทุนหุ้นเฉพาะกลุ่มหรือหุ้นที่จ่ายปันผล เป็นต้น

- ถ้าไม่ชอบหุ้น หรือรับความเสี่ยงได้น้อย แนะนำกองทุนรวมตราสารหนี้ ที่ลงทุนเฉพาะในพันธบัตร หรือตราสารหนี้ เช่น หุ้นกู้ ตั๋วแลกเงิน ตั๋วสัญญาใช้เงิน เป็นต้น

- ถ้าต้องการให้เงินต้นไม่สูญหายแม้แต่แดงเดียว แนะนำกองทุนรวมคุ้มครองเงินต้น 100% หรือกองทุนรวมมีประกัน ซึ่งรับประกันว่าเงินอยู่ครบ แต่บางกองทุนอาจมีเงื่อนไขว่าคุ้มครองเงินต้นแค่ 80% หรือรับประกันแค่ 90% เป็นต้น ต้องดูดีๆ

- นอกจากนี้ยังมีกองทุนรวม ซึ่งตั้งขึ้นเพื่อวัตถุประสงค์เฉพาะ เช่น กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) ที่ส่งเสริมการออมเพื่อวัยเกษียณ หรือกองทุนรวมหุ้นระยะยาว (LTF) ซึ่งส่งเสริมการลงทุนระยะยาวในหุ้นโดยกองทุนทั้งสองประเภทนี้ จะได้รับสิทธิประโยชน์ในการลดหย่อนภาษีด้วยหากปฏิบัติตามเงื่อนไขการลงทุน (มนุษย์เงินเดือนมืออาชีพ จะรู้จักกันดี)

และถึงแม้ว่าจะเลือกลงทุนในกองทุนรวมที่เหมาะสมกับตัวเองแล้ว เราก็ควรกระจายความเสี่ยงโดยการจัดสรรเงินบางส่วนไปลงทุนกองทุนรวมที่มีนโยบายการลงทุนอื่นๆ ด้วย เช่น หากลงทุนในกองทุนรวมหุ้น เมื่อตลาดหุ้นอยู่ในช่วงขาลง ก็อาจได้ผลตอบแทนจากการลงทุนในกองทุนรวมที่มีนโยบายการลงทุนอื่นมาทดแทนบ้าง พอให้มีแรงต่อสู้ชีวิตต่อไป ^^


(พื้นที่โฆษณา) ตอนนี้พี่เม่าเปิดให้ Pre Order เสื้อกระทิงนะจ๊ะ สั่งซื้อได้ถึงวันที่ 10 พ.ย. จ้า จัดส่งประมาณ 10 ธ.ค.
สนใจอ่านรายละเอียดเพิ่มเติมได้ใน http://www.maoinvestor.com/p/blog-page_25.html
ขอบคุณที่อุดหนุนนะจ๊ะ

วันอาทิตย์ที่ 20 ตุลาคม พ.ศ. 2556

เรียนรู้ลงทุนกับ ก.ล.ต. :: NAV คืออะไร

นักลงทุนที่ลงทุนในกองทุนรวม คงรู้จักคุ้นเคยกับคำว่า “NAV”  หรือ Net Asset Value เป็นอย่างดี
เพราะ “NAV” เป็นตัวเลขที่บอกถึงมูลค่าที่แท้จริงของกองทุนรวม ซึ่งบอกผู้ถือหน่วยลงทุนว่า หากจะซื้อหรือขายคืนกองทุนรวม จะได้ที่ราคาประมาณเท่าไหร่
 
NAV จึงเป็นตัวเลขที่สะท้อนผลการดำเนินงานของกองทุนรวมได้ดีที่สุด เพราะการเปลี่ยนแปลงของ NAV ทำให้ผู้ถือหน่วยลงทุนทราบว่า แต่ละกองทุนรวมนั้นบริหารแล้วทำให้ได้กำไรหรือขาดทุนมากน้อยแค่ไหน ซึ่งโดยปกติ NAV จะมีการเปลี่ยนแปลงทุกวัน การที่ NAV เพิ่มขึ้นหรือลดลง ขึ้นอยู่กับผลประกอบการของกองทุนรวม
 
โดย บลจ. จะเป็นผู้ทำการคิดคำนวณราคา NAV ขึ้นมา และเปิดเผยให้ผู้ลงทุน ตลอดจนประชาชนทั่วไปได้รับทราบอย่างเป็นประจำและสม่ำเสมอ ในกรณีของ “กองทุนปิด” ก็จะประกาศให้ผู้ลงทุนทราบทุกวัน
ทำการสุดท้ายของสัปดาห์ สำหรับกรณีของ “กองทุนเปิด” จะประกาศให้ทราบทุกวันทำการที่มี
การซื้อขายหน่วยลงทุน โดยสามารถดู NAV ได้จากหลายแหล่ง อาทิ หนังสือพิมพ์ธุรกิจรายวัน สอบถามจาก บลจ.ที่บริหารกองทุนรวมนั้น ดูจากเว็บไซต์ของแต่ละ บลจ. หรือที่ www.thaimutualfund.com ก็ได้
 
ข้อควรระวัง สำหรับนักลงทุนที่เพิ่มเริ่มลงทุนในกองทุนรวมใหม่ๆ มีหลายท่านเข้าใจผิดคิดว่าซื้อกองทุนที่ NAV ต่ำๆ จะมีโอกาสทำกำไรมากกว่า เพราะว่าราคายังไม่วิ่ง แต่ว่าจริงๆ แล้วการคำนวณราคา NAV ไม่เหมือนหุ้น สิ่งที่นักลงทุนควรใช้ในการตัดสินใจในการซื้อกองทุนรวม ไม่ใช่ราคา NAV ที่ต่ำหรือสูง แต่ควรดูการเปลี่ยนแปลงของ NAV มากกว่านะจ๊ะ ^^


วันอาทิตย์ที่ 6 ตุลาคม พ.ศ. 2556

บทวิเคราะห์

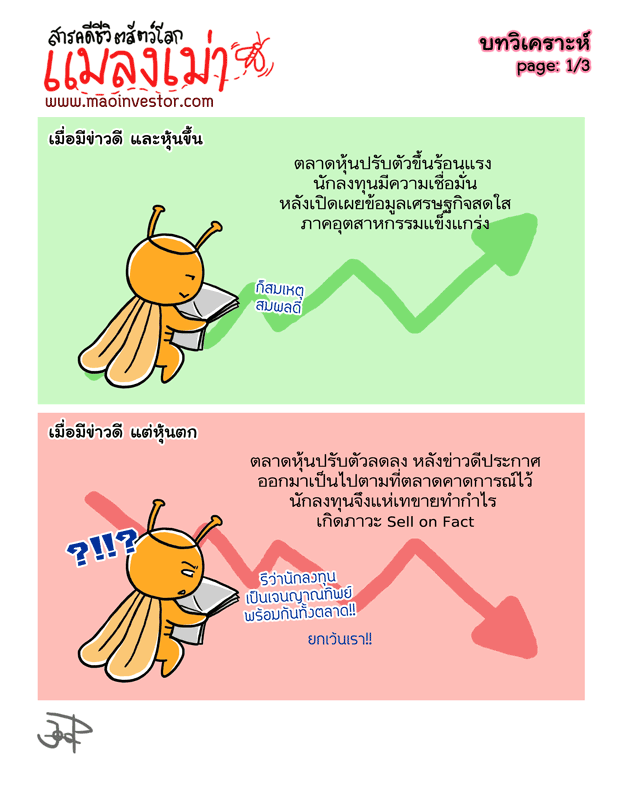
เชื่อว่ายามเช้าของนักลงทุนหลายท่านคงเริ่มต้นวันด้วยการอ่าน "บทวิเคราะห์" ที่สรุปภาวะความเป็นไปของตลาดในช่วงที่ผ่านมา รวมถึงพยากรณ์ตลาดหุ้นในอนาคตอันใกล้

จากการอ่านบทวิเคราะห์มาเป็นระยะเวลาหลายปี ทำให้อิฉันเริ่มจับ pattern ได้ 5555+
เพราะบ่อยครั้งตลาดก็ทำตัวไม่มีเหตุผล แต่นักวิเคราะห์ก็จำเป็นต้องหาสาเหตุมาอธิบาย แม้บางครั้งจะฟังดูแปลกๆ แต่นักวิเคราะห์ก็ยังต้องคงวิเคราะห์ และเราก็ยังคงรออ่านอยู่ทุกวัน

เพราะไม่ว่าตลาดจะเป็นอย่างไร ทุกคนในตลาดหุ้นก็ยังต้องทำหน้าที่ของตัวเองต่อไป :-)


วันนี้ (6 ตค) เป็นวันสุดท้ายของการโหวต Thailand Blog awards แล้วค่ะ ขอคะแนนสุดท้ายจากทุกท่านนะคะ ขอบคุณมากค่ะ ^^

โหวตได้ตามลิงก์นี้เลยค่ะ http://www.thailandblogawards.com/entry/view/341


และเนื่องจากอิฉันได้รับเกียรติจากทาง Pantip.com ให้เป็นแขกรับเชิญในงานเสวนาหัวข้อ "จากกระทู้ สู่หนังสือ @Pantip.com" ในกิจกรรม Book for Sharing at Siam
ในวันเสาร์ ที่ 12 ตุลาคมนี้ เวลา 15.00 น. - 16.00 น. ณ เวทีบริเวณ Grand Hall ชั้น 1 Siam Discovery
ถ้ามีเวลาว่างก็มาพบปะกันได้ค่า อย่าลืมเอาหนังสือมาบริจาคด้วยนะคะ เห็นว่าใครหิ้วหนังสือมาบริจาคในงานจะได้ของที่ระลึกกลับบ้านด้วย ^^
ติดตามรายละเอียดเพิ่มเติมได้ที่ http://pantip.com/topic/31060771 ค่ะ